

 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
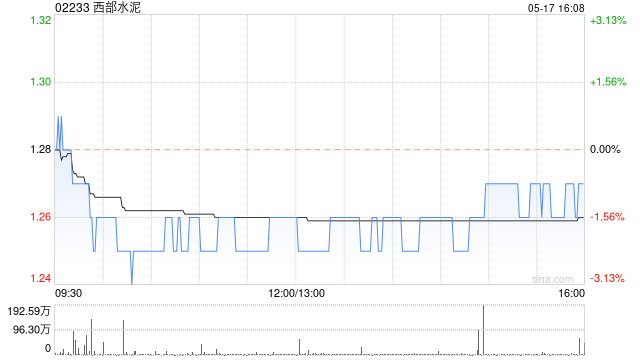
国泰海通发布研报称,初次诡秘西部水泥(02233)开云体育(中国)官方网站,予“增执”评级,瞻望公司2025-2027年归母净利润远离为11.43/14.22/20.15亿元,EPS远离为0.21/0.26/0.37元,鉴于公司是出海翘楚、成长性强,参考可比公司,该行认同给以公司2026年13倍PE、合理价钱3.72港元(东谈主民币兑港元=0.91:1),给以公司2026年1.3倍PB估值、合理价钱3.74港元,审慎起见中式看法价3.73港元。
国泰海通主要不雅点如下:
积极出海的陕西水泥龙头
拆开2024年底,第一大股东张先生径直、迤逦所有这个词执股约32.3%,海螺执股29.0%。2024年公司国内销售水泥1574万吨(其中陕西1320万吨)、兑现收入约52亿元、溢利约3.5亿元,国外售售水泥403万吨、兑现收入约32亿元、溢利约8.9亿元,公司国外溢利占比高,可谓积极出海典范。
国内需求下滑之下出海已成必选题
中国水泥产量自2022年启动逐年下滑,且下滑速率较快,疲软的需求使得供给侧错峰保价难以看护,国内水泥价钱随之跌入谷底,出海已成必选题。公司未雨经营,在2020年就开启了出海计谋,首条产线落地莫桑比克,后以每年新进一国的速率推广,2024年底公司已布局莫桑比克、刚果金、埃塞俄比亚、乌兹别克斯坦四个国度,该行以为公司出海的决心坚韧、时机实时、发达飞快。
出售新疆金钱,坚韧不移鼓动国外计谋
2024年公司国外单吨毛利高达288元/吨、远高于国内的42元/吨,公司鼓动高毛利的国外布局计谋坚韧不移。2025年6月公司公告拟以16.5亿元出售新疆水泥金钱,该行以为此举有助于缓解债务压力,保险国外推广发达(乌干达新建、刚果金收购、津巴布韦产线、莫桑比克北部产线、远期安哥拉等技俩)。
风险辅导
汇率风险,外汇经管风险,本钱抬升风险。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:史丽君 开云体育(中国)官方网站


热门栏目 自选股 数据中心 行情中心 资金流向 模拟交游 客户端 中信建投发布研报称,保管华润医疗(01515)“买入”评级,量度2025-2027年收入为90.00亿元、91.99亿元、94.04亿元,同比变化-8.67%、+2.21%、+2.23%;归母净利润5.29亿元、5.29亿元、5.56亿元,同比变化-6.49%、+0.03%、+4.99%。2025年上半年公司杀青收入45.25亿元,同比-9.1%;杀青净利润3.74亿元开云体育,同比-26.9%;杀青归母净利润3.40亿元,同比
查看更多
热门栏目 自选股 数据中心 行情中心 资金流向 模拟来去 客户端 大和发布研报称云开体育,将新好意思艳(01910)2025年每股盈利展望下调2%,但基于亚洲与北好意思市集复苏可能更强劲,将2026年每股盈利展望上调3%;守护“握有”评级,因现在清寒催化剂且能见度仍然偏低。不外,该行合计在大师旅游需求握续救济下,2026年有望迎来更强劲复苏;想法价由15港元微升至16港元。 该行称,由于低基数效应,预期新好意思艳第三季收入跌幅将收窄至1.4%,合适处理层指示。该行亦预期Tumi合座施展会有改善
查看更多
热门栏目 自选股 数据中心 行情中心 资金流向 模拟交游 客户端 国泰海通发布研报称,初次诡秘西部水泥(02233)开云体育(中国)官方网站,予“增执”评级,瞻望公司2025-2027年归母净利润远离为11.43/14.22/20.15亿元,EPS远离为0.21/0.26/0.37元,鉴于公司是出海翘楚、成长性强,参考可比公司,该行认同给以公司2026年13倍PE、合理价钱3.72港元(东谈主民币兑港元=0.91:1),给以公司2026年1.3倍PB估值、合理价钱3.74港元,审慎起见中式看法
查看更多
本文转自:黄冈日报 黄冈市第二实验小学 刘艳 当作别称低年龄班主任,不仅要承担闲居训诫料理和民俗培养责任,还需安身小学生感情健康教师与交融教师理念,情切学生的个性化感情需求。 接办新一年龄班级后,我碰到了两名问题较为隆起的男生:小鑫伴有轻度自闭症,曾休学重读,存在课堂规律见识薄弱、情谊极易失控、难以适当校园生存的问题;小林成长于暴力家庭环境,短缺安全感,东说念主际来回才能缺失,民俗用暴力科罚问题。 针对两名学生的不哀怜况,我依托行为目的表面、马斯洛需求档次表面及家校协同教师表面,扩充分层施策、
查看更多新闻资讯国际企业科技园2456号
www.yelcat.cc